Kryptovaluta skatt: Gevinst, tap og skattemelding i Norge
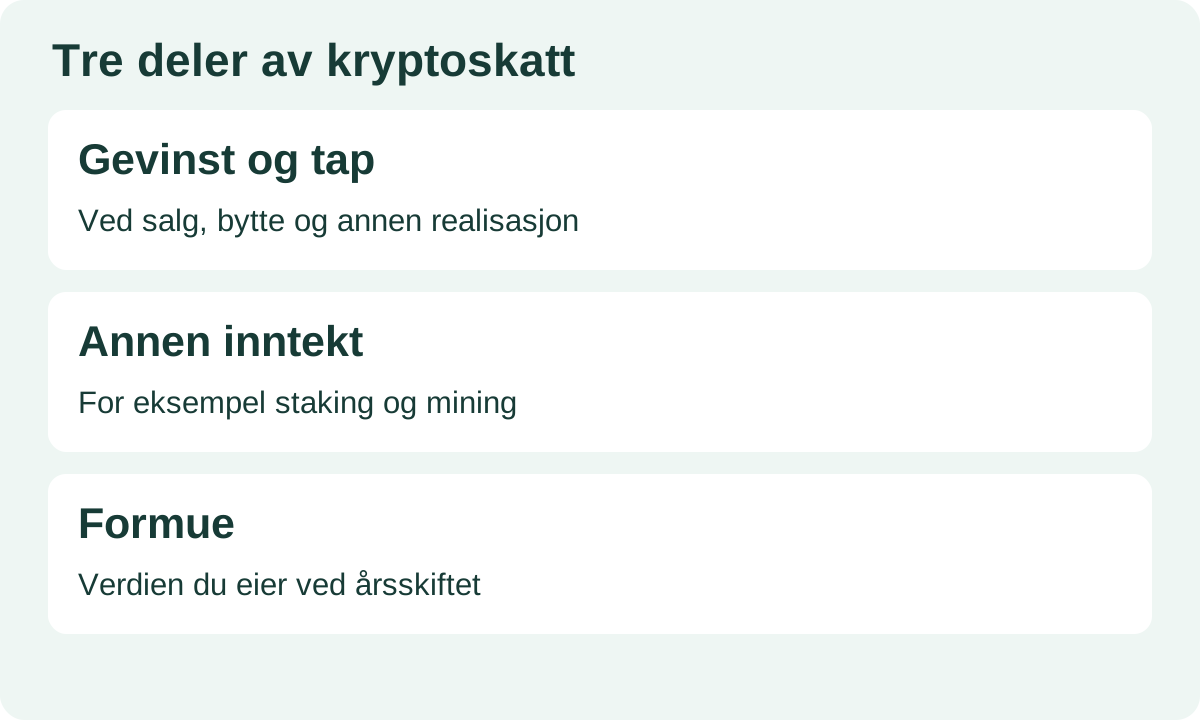
Skatt på kryptovaluta handler om tre forskjellige ting: gevinst eller tap når du realiserer, annen inntekt du mottar i krypto, og verdien du eier ved årsskiftet. Et bankuttak er ikke det som alene avgjør om du skal betale skatt. Også bytte fra én kryptovaluta til en annen kan utløse en beregning.
Ved vanlig privat investering beskattes netto skattepliktig kapitalinntekt normalt med 22 prosent. Du skal ikke betale 22 prosent av alt du selger for. Kostprisen og relevante kostnader må tas med.
Guiden gjelder først og fremst privatpersoner med skatteplikt til Norge. Virksomhet, flytting mellom land og sammensatte avtaler kan kreve egne vurderinger. Innholdet er generell veiledning, ikke personlig skatterådgivning.
Det viktigste om kryptovaluta og skatt
- Gevinst ved salg, bytte eller betaling med krypto er normalt skattepliktig.
- Realisert tap gir normalt fradrag; et vanlig kursfall mens du fortsatt eier, er noe annet.
- Staking og mining kan gi inntekt før du selger de mottatte myntene.
- Krypto du eier ved årets slutt, inngår i formuesgrunnlaget.
- Egne bankuttak er ikke en fullstendig oversikt over skattepliktige hendelser.
- Du har ansvar for at opplysningene stemmer, også når en tjeneste lager rapporten.
Skatteetatens veiledning om virtuelle eiendeler samler reglene og føringshjelpen for kjøp, salg, formue, mining og andre aktiviteter.
Innhold
- Velg riktig inntektsår
- Når oppstår skatteplikt?
- Beregne gevinst og tap
- Bytte mellom kryptovalutaer
- Staking, mining og andre inntekter
- Formue ved årsskiftet
- Føre krypto i skattemeldingen
- Dokumentasjon og tidligere feil
- Vanlige spørsmål
Skatt i 2026: Hvilket inntektsår mener du?
Året du leverer skattemeldingen, er vanligvis ikke året handelen fant sted:
- Handler og inntekter i 2025 hører til skattemeldingen for 2025, som normalt leveres i 2026.
- Handler og inntekter i 2026 hører til skattemeldingen for 2026, som normalt leveres i 2027.
Ikke bruk en gammel formuesgrense bare fordi artikkeltittelen på en nettside sier «oppdatert». Kontroller hvilket inntektsår satsen faktisk gjelder.
Den alminnelige satsen for personer er 22 prosent i både 2025 og 2026. Det finnes en særskilt sats på 18,5 prosent i innsatssonen. Bunnfradraget i formuesskatten for en enslig er 1 760 000 kroner i 2025 og 1 900 000 kroner i 2026. Dette gjelder samlet skattepliktig nettoformue, ikke en egen frigrense for kryptovaluta. Tallene er hentet fra Finansdepartementets oversikt over vedtatte skattesatser.
Regneeksemplene nedenfor bruker 22 prosent og viser en isolert skattevirkning. Din samlede skatt kan også påvirkes av andre inntekter, fradrag og personlige forhold.
Når må du beregne skatt på kryptovaluta?
Salg og betaling
Selger du krypto mot kroner, euro eller dollar, må du beregne gevinst eller tap. Bruker du krypto til å betale en vare eller tjeneste, kan det også være en realisasjon. «Realisasjon» betyr her at eiendelen skattemessig regnes som avhendet, ikke bare at du har tatt ut penger til banken.
Bytte til annen kryptovaluta
Et bytte fra bitcoin til ether er ikke bare en endring av visningen i appen. Du gir fra deg én eiendel og får en annen. Gevinsten eller tapet på eiendelen du gir fra deg, må vurderes i kroner.
Kjøp og fortsatt eierskap
Å kjøpe krypto med kroner utløser normalt ikke gevinstskatt i seg selv. Det etablerer derimot en kostpris du trenger senere. Urealisert kursoppgang mens du eier, er normalt ikke en realisert gevinst. Beholdningen kan likevel påvirke formuen.
Flytting mellom egne lommebøker
En ren overføring av samme eiendel mellom egne lommebøker, uten eierskifte, er normalt ikke et salg. Dokumenter at begge sider tilhører deg. Ikke bruk denne regelen ukritisk på bytte av token, innskudd i sammensatte produkter eller flytting som endrer eiendelen eller rettighetene dine.
Hvordan beregne gevinst og tap på krypto?
Den grunnleggende beregningen er:
Gevinst eller tap = utgangsverdi − inngangsverdi.
Inngangsverdien er kostprisen for enhetene som selges, inkludert relevante kjøpskostnader. Utgangsverdien er det du mottar, redusert med relevante salgskostnader. Verdiene fastsettes i norske kroner på de aktuelle tidspunktene.
Eksempel 1: Salg med gevinst
Dette er et oppdiktet eksempel, ikke faktiske kurser eller et pristilbud:
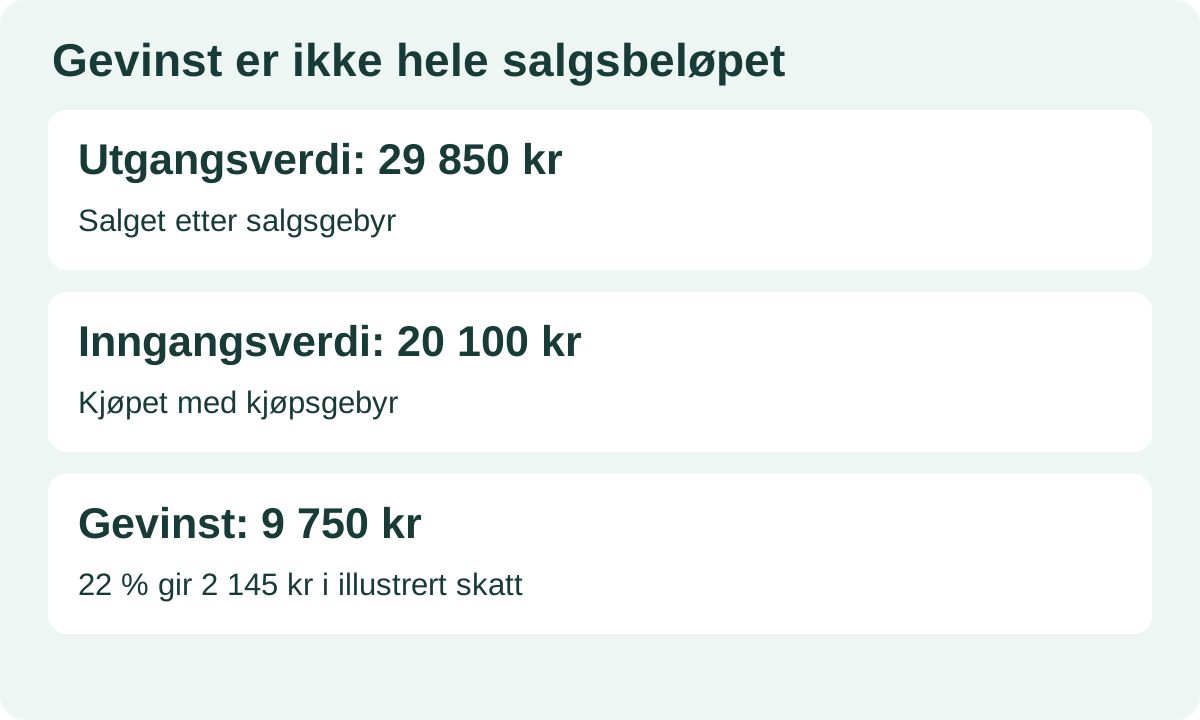
- Du kjøper krypto for 20 000 kroner og betaler 100 kroner i kjøpsgebyr.
- Inngangsverdien er 20 100 kroner.
- Senere selger du samme beholdning for 30 000 kroner og betaler 150 kroner i salgsgebyr.
- Utgangsverdien er 29 850 kroner.
- Gevinsten blir 9 750 kroner.
- Ved 22 prosent blir den isolerte skattevirkningen 2 145 kroner.
Gebyrene er allerede med i beregningen. De skal ikke trekkes fra en gang til som separate kostnader.
Eksempel 2: Salg med tap
Anta samme inngangsverdi på 20 100 kroner, men at salget gir 15 000 kroner før et salgsgebyr på 75 kroner.
Utgangsverdien blir 14 925 kroner og tapet 5 175 kroner. Ved 22 prosent tilsvarer dette en skatteverdi på 1 138,50 kroner, forutsatt fradragsrett. Et fradrag betyr ikke at du får tilbake hele investeringstapet eller automatisk får dette beløpet utbetalt med en gang.
Har du kjøpt samme kryptovaluta flere ganger?
Da holder det ikke alltid å vite gjennomsnittlig kjøpspris i appen. Du må kunne fastsette inngangsverdien for enhetene som faktisk er realisert. Det er ikke et obligatorisk først-inn-først-ut-prinsipp for kryptovaluta.
Kontroller derfor hvilke enheter et skatteprogram har brukt. Et automatisk valg er ikke i seg selv dokumentasjon på at beregningen passer din historikk. Behold et spor fra hvert kjøp til de enhetene beregningen gjelder.
Hva hvis handelen skjedde i dollar eller euro?
Regn om kjøps- og salgsverdier med valutakursene som gjelder på de relevante tidspunktene. Ikke bruk dagens kronekurs på gamle handler. Du kan finne historiske valutakurser hos Norges Bank.
Endringer i kronekursen kan påvirke gevinsten selv om kryptoprisen i dollar har endret seg lite. Den generelle kursen på en nettside erstatter ikke nødvendigvis oppgjøret fra markedsplassen der du handlet.
Skatt ved veksling mellom kryptovalutaer
Et bytte kan gi skatt selv om det ikke kommer kroner inn på bankkontoen. Det gjelder også når du går over til en stablecoin, altså en kryptoeiendel som forsøker å holde en stabil verdi mot for eksempel dollar.
Et forenklet eksempel uten gebyrer: Bitcoinene du gir fra deg, har en inngangsverdi på 30 000 kroner. Ved byttet mottar du ether verdt 42 000 kroner. Gevinsten på de avhendede bitcoinene er da 12 000 kroner. De mottatte etherne får normalt en inngangsverdi på 42 000 kroner.
Hvis etherne senere faller i verdi, opphever ikke det automatisk den tidligere gevinsten. Et senere tap må vurderes for seg og i riktig inntektsår. Nettopp derfor bør du følge kroneverdien ved hver hendelse, ikke bare saldoen ved årets slutt.
Skatt på staking, mining og andre inntekter
Belønninger fra staking og mining kan være skattepliktige før du selger dem. Registrer antall, tidspunkt og kroneverdi når inntekten skal tidfestes. En senere realisasjon kan i tillegg gi gevinst eller tap på de mottatte enhetene.
Eksempel: En belønning inntektsføres med 1 000 kroner. Hvis de samme enhetene senere selges for 1 300 kroner uten kostnader, er den senere gevinsten normalt 300 kroner – ikke ytterligere 1 300 kroner. Inngangsverdien hindrer at hele beløpet behandles som en ny gevinst.
Les mer om hvordan aktivitetene fungerer i guidene til staking av kryptovaluta og Bitcoin mining.
Inntekter mottatt for arbeid, airdrops og ulike produkter innen desentralisert finans kan måtte behandles annerledes. Navnet «belønning» eller «rente» avgjør ikke alene skatten. Lønn i krypto er ikke automatisk vanlig kapitalinntekt.
Sammensatte produkter krever mer enn en enkel salgsberegning
Ved utlån, likvid staking eller deltakelse i en likviditetspool kan du få et nytt token eller andre rettigheter. Undersøk både innskuddet, løpende avkastning og uttaket. Ikke anta at bare den siste overføringen til banken er relevant.
Har du aktivitet med betydelig omfang, eller handler for andre, bør grensen mot virksomhet avklares. En generell guide for private investeringer dekker ikke hele skattebehandlingen av næringsaktivitet.
Kryptovaluta som formue ved årsskiftet
Finn antallet du eier ved utgangen av inntektsåret, og verdsett beholdningen i kroner. For inntektsåret 2025 er det årsskiftet 2025–2026 som er relevant, ikke kursen den dagen du fyller ut skattemeldingen.
Som eget regneeksempel: Eier du 0,2 BTC og bruker en dokumentert årsskiftekurs på 900 000 kroner per BTC, er verdien 180 000 kroner. Kursen her er oppdiktet og må ikke brukes i en faktisk skattemelding.
At du er under grensen for formuesskatt, betyr ikke at opplysningene kan utelates. Om du faktisk betaler formuesskatt, avhenger av samlet skattepliktig nettoformue og reglene for året.
Skillet er viktig: Formuesrapporteringen gjelder det du fortsatt eier. Gevinstberegningen gjelder eiendeler du har realisert. Et år med realisert tap kan fortsatt ende med en betydelig gjenværende formue.
Slik fører du kryptovaluta i skattemeldingen
1. Samle alle kilder til historikken
Hent opplysninger fra hver børs og egen lommebok du har brukt. Ta også med eldre kjøp som danner inngangsverdi for årets salg. Bare årets kontoutskrift er ikke alltid tilstrekkelig.
2. Sorter hendelsene før du summerer
Skill kjøp, salg, bytte, egne overføringer, gebyrer og inntekter. Match overføringer ut av én egen konto med innskudd på en annen, slik at de ikke feilaktig blir behandlet som salg eller gratis erverv.
3. Kontroller tallene mot beholdningen
Spør om historikken forklarer det du eier: startbeholdning, kjøp, inntekter, salg og overføringer må gi en rimelig sammenheng. Uforklarte negative saldoer eller kjøp til null kroner kan skyldes manglende data.
4. Fyll inn riktig type opplysninger
Skatteetatens veiledning viser til Finans – Virtuelle eiendeler / kryptovaluta. Opplysninger kan føres per eiendel eller samlet med et vedlegg som gir nødvendig oppdeling. Følg hjelpetekstene i den aktuelle skattemeldingen.
Et børsnotert verdipapir som følger bitcoinprisen, er ikke nødvendigvis en virtuell eiendel i skattemeldingen. Ikke legg alle produkter med «bitcoin» i navnet i samme kategori.
5. Les rapporten, også når et program har laget den
Velg noen handler du kjenner, og kontroller regnestykket. Sjekk særlig gamle kjøp, overføringer mellom egne lommebøker og bytter som ikke involverer kroner. Et pent sammendrag kan skjule feil i grunnlaget.
Fra 1. januar 2026 gjelder en ny opplysningsplikt for tilbydere som omfattes av rapporteringsordningen CARF. Det betyr ikke at du kan regne med at alt er komplett og korrekt forhåndsutfylt. Du må fortsatt kontrollere dine opplysninger.
Dokumentasjon, manglende historikk og tidligere feil
Ta vare på handelsbekreftelser, årsoversikter, lommeboktransaksjoner, gebyrer og grunnlaget for kroneverdier. En forklaring bør vise både hva som skjedde, og hvordan du kom fram til tallene.
Hvis historikken mangler, start med originalkilden: tidligere børser, egne uttrekk, bankbevegelser og offentlige transaksjonsopplysninger. Beskriv usikkerhet og forutsetninger i stedet for å finne på en kostpris.
Har du oppdaget feil fra tidligere år, undersøk muligheten for å endre den aktuelle skattemeldingen eller kontakt Skatteetaten. Ikke flytt gamle gevinster inn i et nyere år bare for å få rapportert noe.
Svindel, konkurs og tapt tilgang
Et kursfall eller midlertidig stanset uttak er ikke alene dokumentasjon på et fradragsberettiget tap. Ved konkurs, svindel eller varig tapt tilgang må forholdet vurderes konkret og tapet dokumenteres. Fradraget gjelder ikke automatisk den høyeste verdien beholdningen en gang hadde.
Søk faglig hjelp hvis det er uklart om verdiene er endelig tapt, hvilket år et tap tilhører, eller hvordan et sammensatt produkt skal behandles.
Vanlige spørsmål om kryptovaluta skatt
Må jeg skatte hvis jeg ikke har tatt ut penger?
Ja, det kan oppstå skatteplikt uten bankuttak. Bytte, betaling og mottatte inntekter kan være relevante. Ren urealisert verdiøkning må skilles fra disse hendelsene.
Betaler jeg skatt på hele salgsbeløpet?
Ved vanlig salg av kjøpt krypto beregnes gevinst eller tap etter kostpris og relevante kostnader. Salgsbeløpet alene er ikke gevinsten.
Får jeg igjen 22 prosent av tapet?
Et fradragsberettiget tap kan ha en slik skatteverdi når 22 prosent er riktig sats. Det er ikke det samme som en garantert umiddelbar utbetaling, og ikke alle verdifall er realiserte tap.
Er krypto på utenlandsk børs unntatt?
Ikke bare fordi tilbyderen er utenlandsk. For personer som er skattemessig bosatt i Norge, er utenlandske beholdninger og inntekter normalt også relevante. Flytting og begrenset skatteplikt krever egne vurderinger.
Kan en skatterapport leveres uten kontroll?
Du bør ikke anta at den er riktig. Kontroller at alle kontoer, lommebøker og anskaffelser er med, og at hendelsene er klassifisert riktig.
En ryddig arbeidsrekkefølge
Start med riktig år og fullstendig historikk. Skill deretter mellom realisasjoner, andre inntekter og formue. Beregn i kroner, kontroller eksempler manuelt og ta vare på dokumentasjonen. Det gir et bedre grunnlag enn å begynne med bankuttaket eller én samlet saldo.